
Ab 2027 kommt die Frage in fast jedes Altersvorsorge-Gespräch: „Soll ich das neue AV-Depot nehmen oder bleibe ich bei meinem ETF-Sparplan?“ Wir haben einen typischen Fall in fonder durchgerechnet, mit allen Kosten und Steuern bis zum Ende der Auszahlung.
Das Ergebnis vorweg: Bei niedrigen Kosten liegt das AV-Depot klar vorn, in unserem Fall mit 33.846 € netto. Ab etwa 0,6 % Effektivkosten dreht sich das Bild, und das ETF-Depot gewinnt.
Die Ausgangslage
| Angabe | Wert |
|---|---|
| Kunde | 35 Jahre, angestellt, ledig, keine Kinder, keine Kirchensteuer |
| Bruttoeinkommen | 55.000 € im Jahr |
| Sparrate | 150 € im Monat, also 1.800 € im Jahr: genau der geförderte Höchstbetrag |
| Rentenbeginn | 67 |
| Rendite vor Kosten | 6 % pro Jahr, für beide gleich |
| AV-Depot | Depot-Variante beim Broker, Effektivkosten 0,3 % pro Jahr |
| ETF-Depot | 2 % Spread je Einzahlung, 0,2 % pro Jahr laufend (Standardwerte in fonder), Sparerpauschbetrag 1.000 € voll für dieses Depot |
| Auszahlung | AV-Depot als Auszahlplan bis 87, Depot als Entnahmeplan mit derselben Nettorate |
Beide Anlagen zahlen im Alter denselben Nettobetrag pro Monat aus. So sieht man direkt, welche länger hält und was am Ende übrig bleibt.
Die Frage des Kunden
„Ich habe schon einen ETF-Sparplan. Warum sollte ich ins AV-Depot wechseln, wenn ich da erst mit 65 an mein Geld komme?“
Die Rechnung in fonder
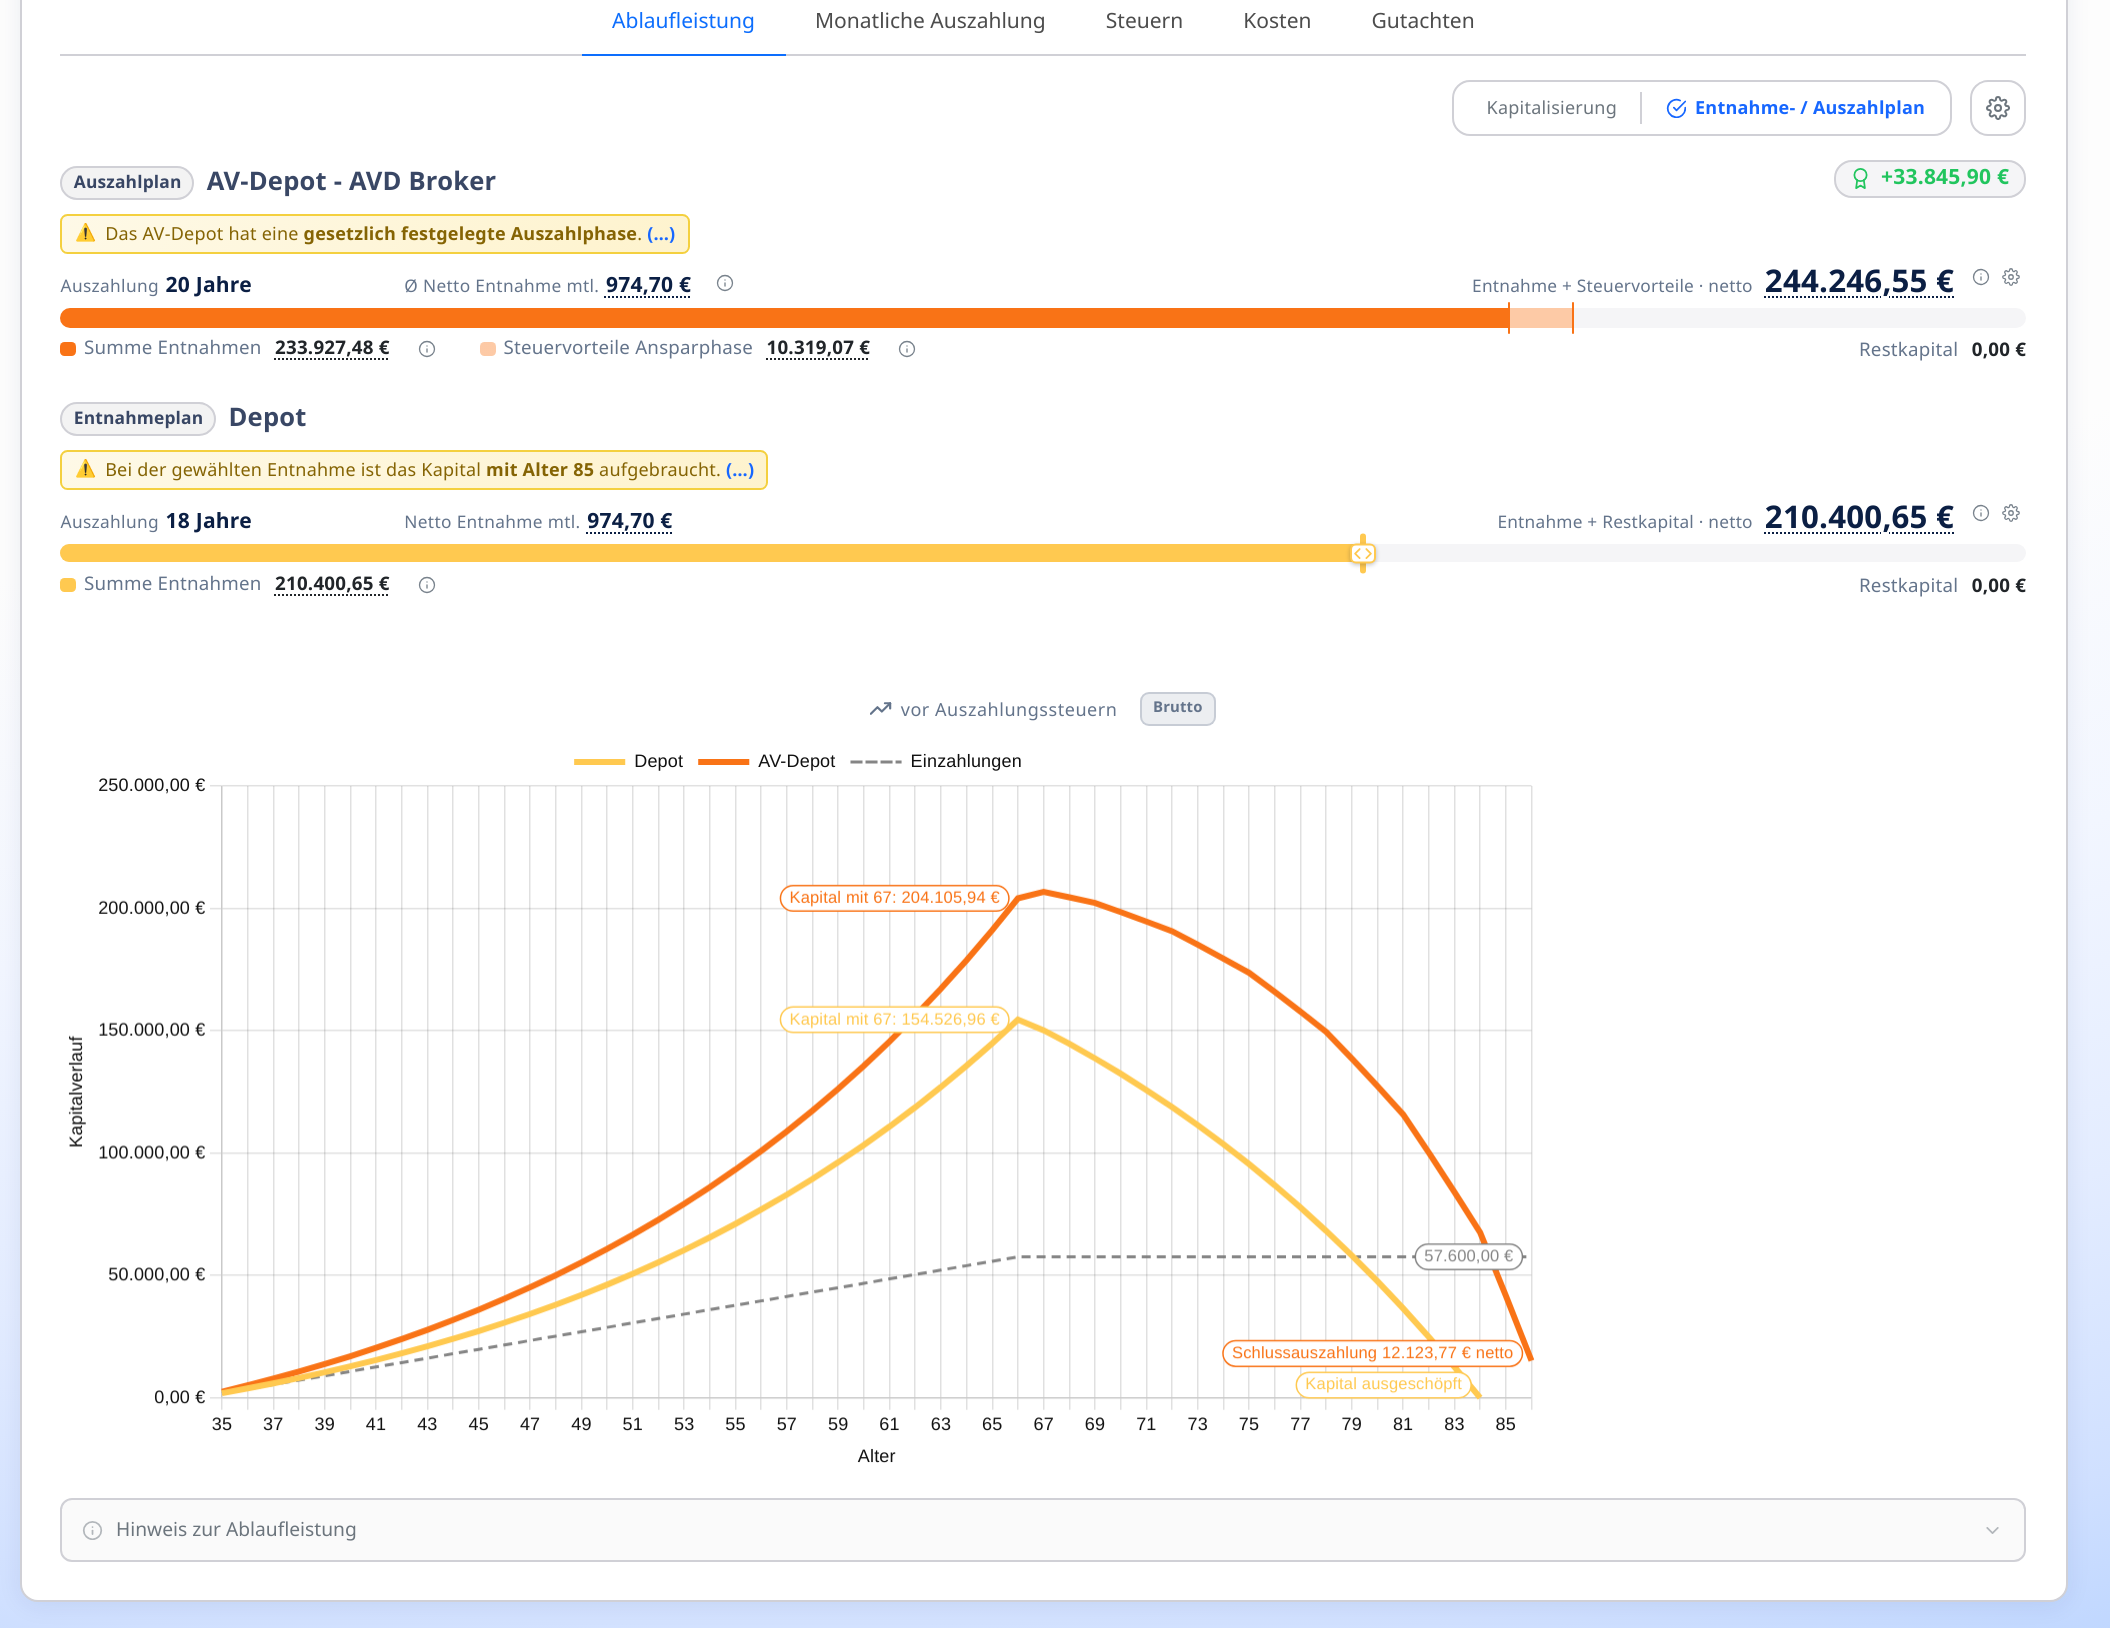
Bis 67 wächst das AV-Depot auf 204.106 €, das ETF-Depot auf 154.527 €. Bei gleicher Auszahlung von 974,70 € netto im Monat ist das Depot mit 85 aufgebraucht, das AV-Depot zahlt bis 87.
Der Vorsprung in der Ansparphase hat drei Gründe:
- Zulagen: Bei 1.800 € Eigenbeitrag legt der Staat bis zu 540 € im Jahr dazu (50 Cent je Euro bis 360 €, danach 25 Cent je Euro).
- Keine laufende Steuer: Im AV-Depot fallen in der Ansparphase weder Vorabpauschale noch Steuer auf Ausschüttungen an. Das Depot zahlt jedes Jahr.
- Steuervorteil: Über den Sonderausgabenabzug kommen in diesem Fall weitere 10.319 € hinzu.
In der Auszahlung holt das Depot einen Teil wieder auf:
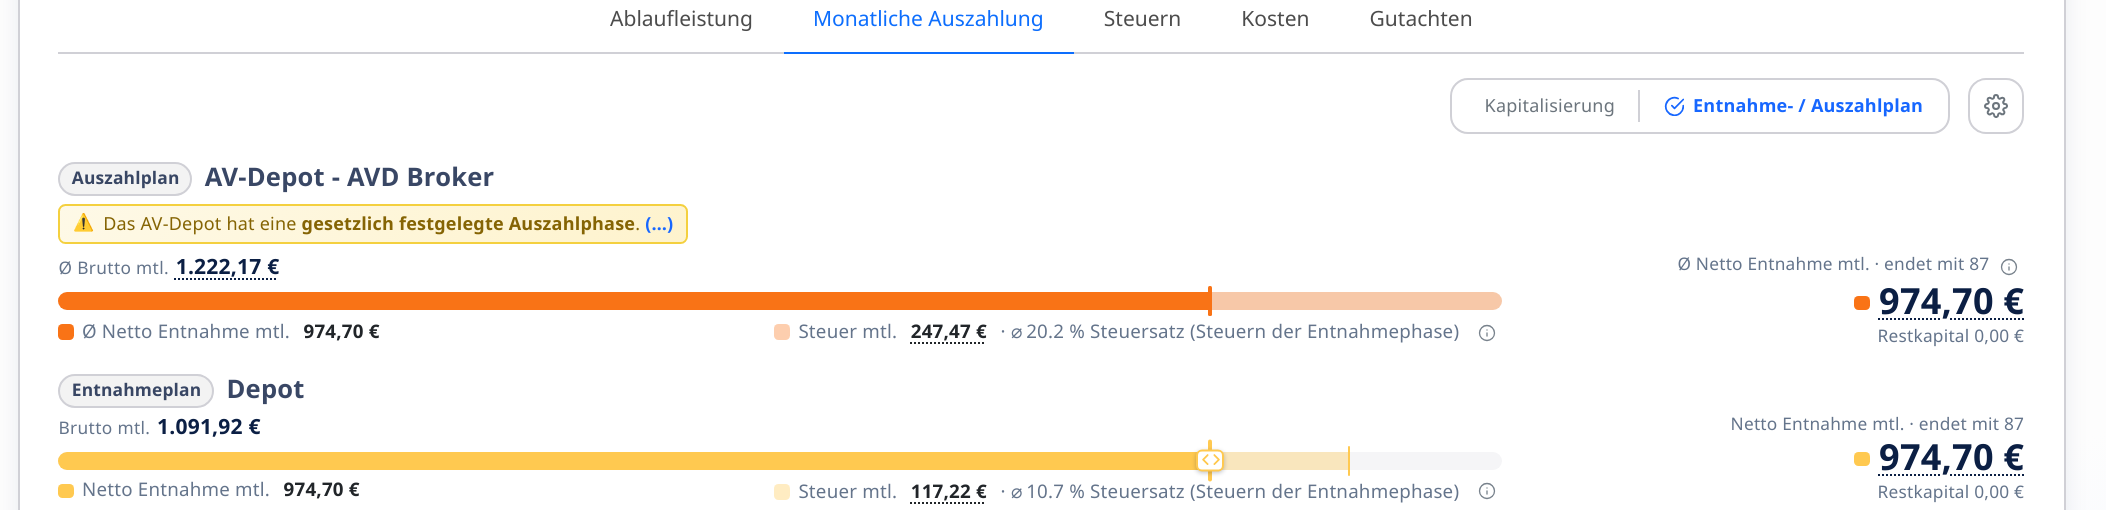
Das AV-Depot zahlt im Schnitt 1.222,17 € brutto aus, davon gehen 247,47 € Steuer ab (Ø 20,2 %). Beim Depot sind es 1.091,92 € brutto und 117,22 € Steuer (Ø 10,7 %).
Der Grund: Der geförderte Teil des AV-Depots wird voll mit dem persönlichen Steuersatz besteuert, also auch Beiträge und Zulagen. Beim Depot ist nur der Gewinn steuerpflichtig, mit Teilfreistellung und Sparerpauschbetrag.
Unterm Strich liegt das AV-Depot über die ganze Laufzeit mit 33.846 € netto vorn: 244.247 € Auszahlungen und Steuervorteile gegen 210.401 € beim Depot.
Wann es kippt
Die Kosten des Anbieters
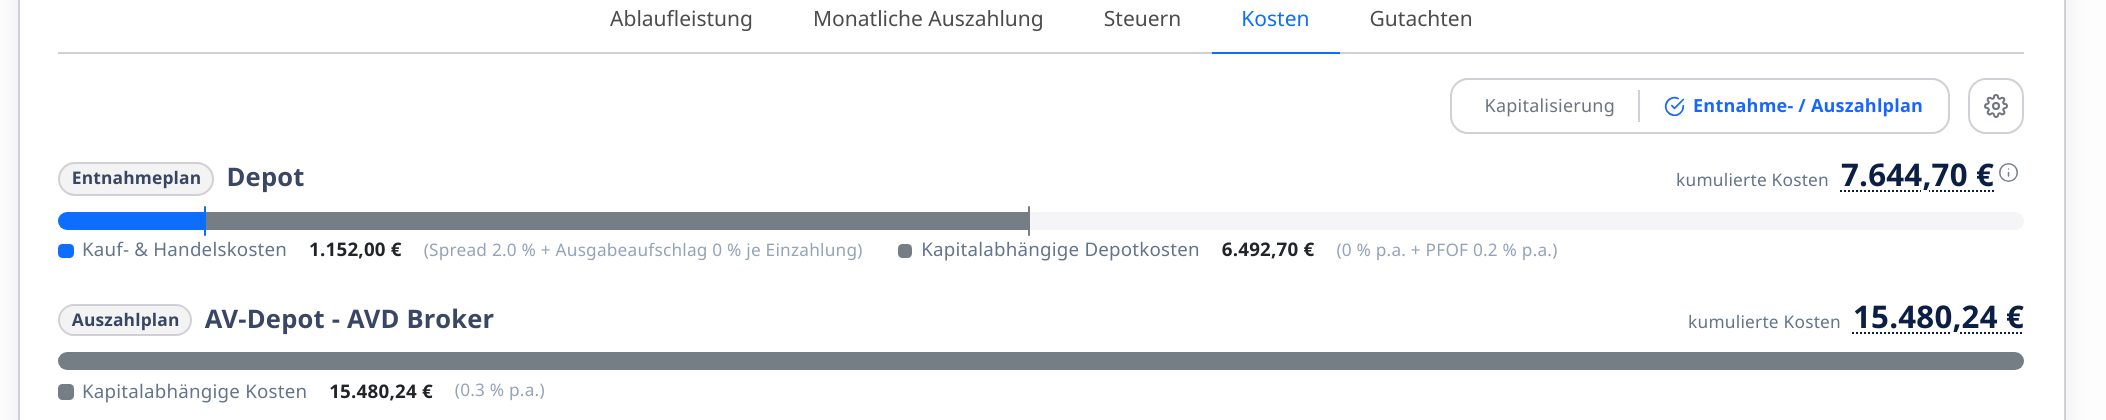
Das AV-Depot hat seinen Vorsprung, weil es hier günstig ist. Über die ganze Laufzeit kostet es 15.480 €, das Depot 7.645 €:
Steigen die Effektivkosten des AV-Depots, schrumpft der Vorsprung schnell:
| Effektivkosten AV-Depot | Wer liegt vorn (netto, ganze Laufzeit) |
|---|---|
| 0,3 % | AV-Depot, +33.846 € |
| 0,5 % | AV-Depot, +11.030 € |
| 0,6 % | praktisch gleich (Depot +745 €) |
| 0,7 % | Depot, +11.967 € |
| 0,8 % | Depot, +22.875 € |
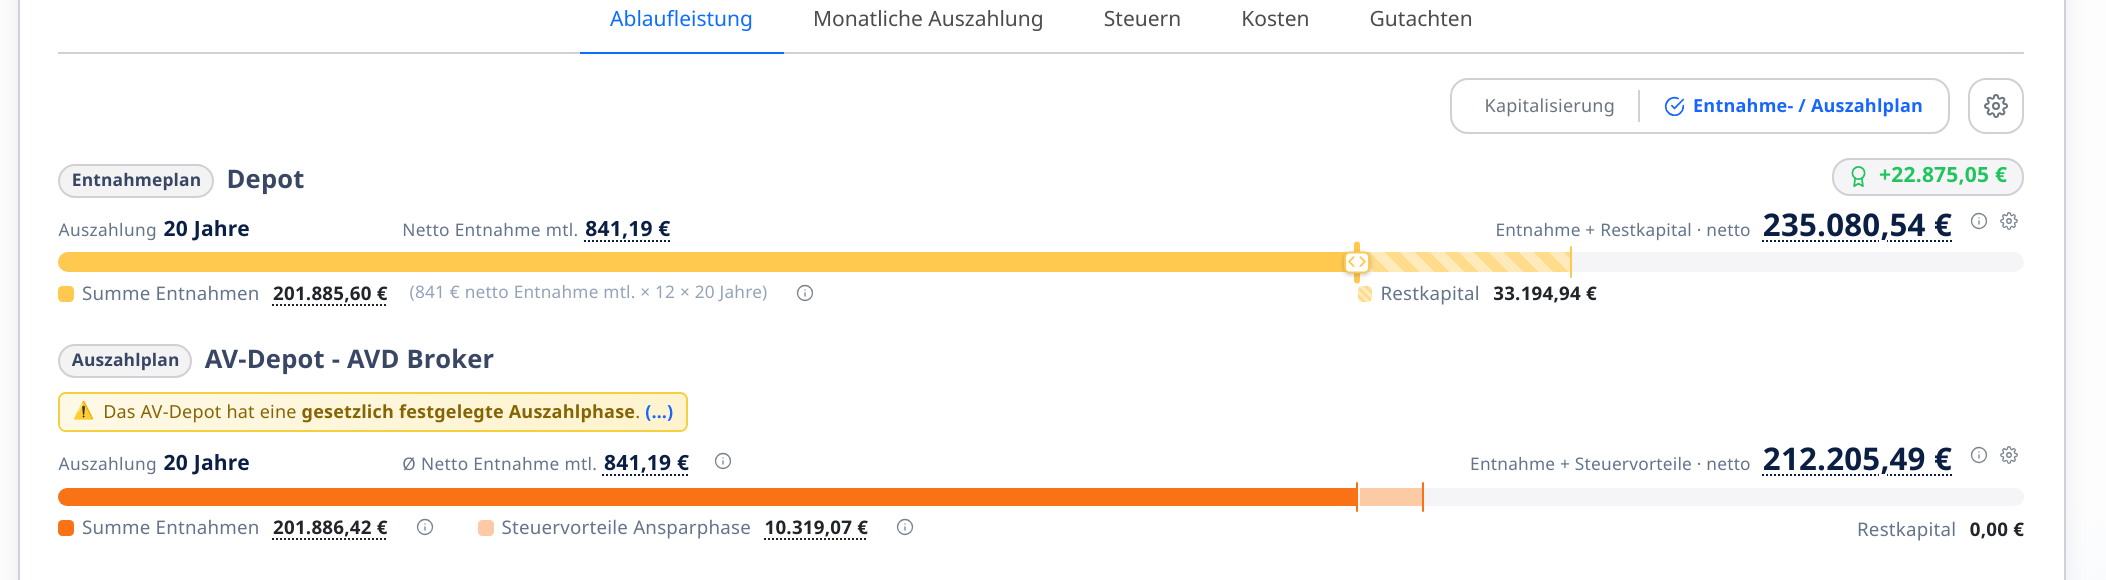
Gleicher Kunde, aber 0,8 % Effektivkosten im AV-Depot: Jetzt liegt das Depot mit 22.875 € vorn und behält bei gleicher Auszahlung 33.195 € Restkapital.
Für das Standarddepot schreibt das Gesetz höchstens 1,0 % Effektivkosten vor. Auch ein zulässiges Produkt kann also gegen ein günstiges ETF-Depot verlieren. Welche Kosten die Anbieter ab 2027 tatsächlich verlangen, steht noch nicht fest. Für die Beratung heißt das: erst die Kosten des konkreten Angebots, dann die Entscheidung.
Kinder, Alter und Einkommen
| Gleicher Fall, aber … | Ergebnis (0,3 % Kosten) |
|---|---|
| zwei Kinder (2 und 5 Jahre) | AV-Depot, +82.974 € |
| Einkommen 95.000 € statt 55.000 € | AV-Depot, +37.968 € |
| Start mit 52 statt mit 35 | AV-Depot, +7.712 € |
- Kinder verschieben das Ergebnis am stärksten: Pro Kind kommen bis zu 300 € Kinderzulage im Jahr dazu.
- Ein höheres Einkommen bringt mehr Steuervorteil in der Ansparphase (14.441 € statt 10.319 €).
- Ein später Start lässt Zulagen und Zinseszins weniger Zeit. Der Vorsprung bleibt, wird aber klein, und schon geringe Mehrkosten kehren ihn um.
Was keine Zahl zeigt
Das Depot bleibt jederzeit verfügbar und voll vererbbar. An das AV-Depot kommt der Kunde frühestens mit 65, vorher förderunschädlich nur für selbstgenutztes Wohneigentum. Wer das Geld vielleicht früher braucht, sollte das gegen den Vorsprung abwägen.
So erklärst du es dem Kunden
„Der Staat legt dir bei 150 € im Monat bis zu 540 € im Jahr dazu, und bis zur Rente zahlst du keine Steuern auf die Erträge. Dafür versteuerst du später die ganze Auszahlung, und du kommst erst ab 65 an das Geld. In deinem Fall lohnt sich das, solange der Anbieter günstig ist, deshalb schauen wir uns zuerst seine Kosten an.“
Was über 150 € im Monat hinausgeht, wird im AV-Depot nicht mehr gefördert und kann weiter ins ETF-Depot laufen.
Für deine Beratung: In fonder stellst du Depot, AV-Depot, Fondspolice und Rürup mit denselben Annahmen nebeneinander, mit Zulagen, Steuern und Kosten bis zum Ende der Auszahlung, live im Kundengespräch. Mehr zur Beratungssoftware für Finanzberater
Annahmen und Stand
- Gerechnet mit fonder, Stand 07.10.2026. Rechtsstand: Altersvorsorgereformgesetz (BGBl. I 2026 Nr. 156), Produktstart 01.01.2027. Einzelheiten klärt das noch ausstehende BMF-Anwendungsschreiben.
- Die Sparrate liegt bewusst bei 150 € im Monat. So bleibt der Fall vollständig im geförderten Teil; wie Beiträge darüber in der Auszahlung besteuert werden, ist noch nicht abschließend geklärt.
- Ob auf Auszahlungen aus dem AV-Depot Kranken- und Pflegeversicherungsbeiträge anfallen, ist ebenfalls noch offen. Der Vergleich zeigt Steuern und Kosten.
- 6 % Rendite sind eine Annahme, keine Prognose. Der Fall ersetzt keine Steuerberatung.
Häufige Fragen
Lohnt sich das AV-Depot mehr als ein ETF-Depot?
Das hängt vor allem an den Kosten des Anbieters. In unserem Fall (35 Jahre, 150 € im Monat, Rentenbeginn 67) liegt das AV-Depot bei 0,3 % Effektivkosten 33.846 € netto vorn. Bei 0,8 % liegt das ETF-Depot 22.875 € vorn. Zulagen und Steuervorteil in der Ansparphase stehen der vollen Besteuerung in der Auszahlung gegenüber.
Ab welchen Kosten verliert das AV-Depot gegen das ETF-Depot?
Im gezeigten Fall liegen beide bei etwa 0,6 % Effektivkosten gleichauf. Darunter gewinnt das AV-Depot, darüber das ETF-Depot. Mit Kindern liegt die Schwelle höher, weil die Kinderzulage hinzukommt; bei einem späten Start mit 52 liegt sie niedriger.
Warum wird das AV-Depot in der Auszahlung höher besteuert als das Depot?
Der geförderte Teil des AV-Depots wird voll nachgelagert mit dem persönlichen Steuersatz besteuert (§ 22 Nr. 5 EStG), also auch die eingezahlten Beiträge und Zulagen. Beim freien Depot ist nur der Gewinnanteil steuerpflichtig, mit 30 % Teilfreistellung bei Aktienfonds und dem Sparerpauschbetrag. Im Fall sind das im Schnitt 20,2 % gegen 10,7 %.
Kann ich den Vergleich mit den Werten meines Kunden rechnen?
Ja. In fonder wählst du im Anlagefinder Depot und AV-Depot und gibst Alter, Beitrag, Kinder und Kosten deines Kunden ein. Die ersten 14 Tage sind kostenlos.
Du berätst selbst zur Altersvorsorge?
fonder rechnet Fondspolice, Rürup, Depot und Altersvorsorgedepot live im Kundengespräch, mit echten Kosten und Steuern.

Dr. Alexander Adam
Geschäftsführender Gesellschafter der fonder GmbH, Marklohe
Alexander ist promovierter Ingenieur und Geschäftsführender Gesellschafter der fonder GmbH. Er verantwortet die Inhalte auf fonder-vergleiche.de und prüft jeden Ratgeber-Beitrag fachlich. Die Rechenbeispiele stammen aus dem fonder-Rechenkern, mit dem Finanzberater täglich ihre Kundengespräche rechnen.
Recherche und Entwurf entstehen mit KI-Unterstützung. Fachlich geprüft und freigegeben von Alexander Adam.
Verkaufsleitfaden Fondspolice
Der Gesprächsleitfaden für Makler und Finanzberater: Einstieg, Bedarfsanalyse, die typischen Einwände und wie du den Vergleich sauber auf den Tisch legst. Wir schicken ihn dir sofort per E-Mail.
fonder kennenlernen: Software für starke Altersvorsorge-Beratung
Fondspolice, Rürup, ETF-Depot und Altersvorsorgedepot visuell vergleichen, mit echten Steuereffekten, live im Kundengespräch.
Ähnliche Beiträge

Altersvorsorgedepot 2027: Was Finanzberater jetzt wissen müssen
Altersvorsorgedepot 2027 für Finanzberater: Was jetzt wichtig ist, um Kunden zum neuen Fördermodell kompetent zu beraten.

Altersvorsorgedepot Kosten: Was es kosten darf und was zu viel ist
Altersvorsorgedepot Kosten: Beim Standarddepot sind höchstens 1,0 Prozent Effektivkosten erlaubt. Welche Kosten...

Altersvorsorgedepot: Zulagen & Förderung 2027 konkret
Altersvorsorgedepot 2027: welche staatlichen Zulagen und Förderungen konkret vorgesehen sind und wer davon profitiert.