

Die Effektivkosten einer Fondspolice geben an, um wie viele Prozentpunkte die jährliche Rendite über die geplante Vertragslaufzeit durch sämtliche Kosten gemindert wird, die sogenannte Renditeminderung oder Reduction in Yield. Sie ist eine Pflichtangabe im Produktinformationsblatt bzw. im Basisinformationsblatt (nach VVG bzw. PRIIP-Verordnung) und fasst alle Kostenarten eines Vertrags in einer einzigen Zahl zusammen. Für Berater ist die Effektivkostenquote damit die aussagekräftigste Kennzahl, um Fondspolicen fair miteinander zu vergleichen: Sie macht Abschluss-, Verwaltungs- und Fondskosten über einen gemeinsamen Nenner sichtbar.
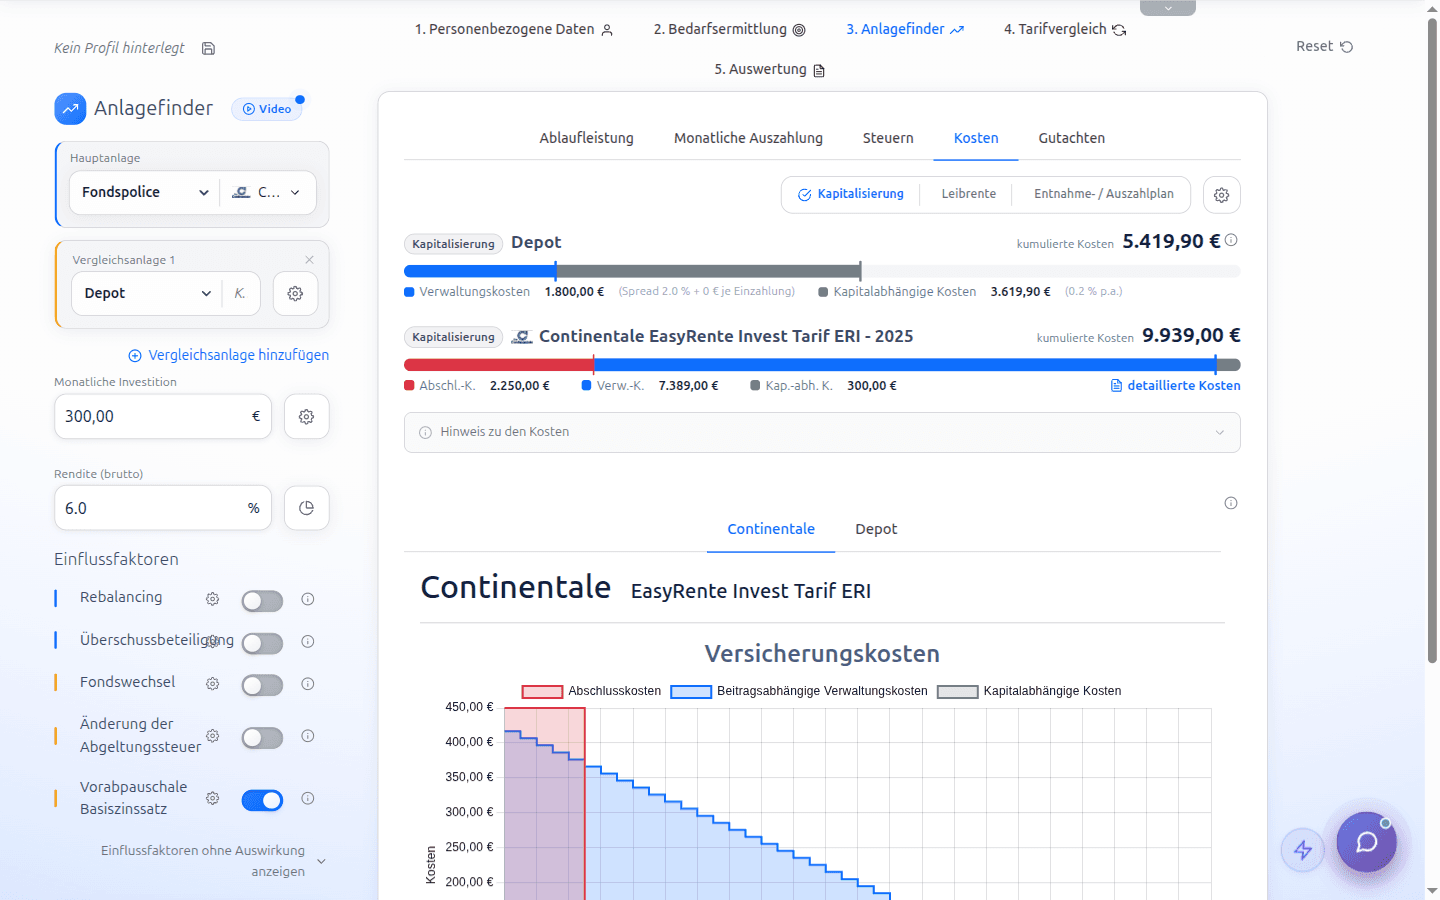
Mach Effektivkosten im Kundengespräch sichtbar: fonder als Finanzberater kostenlos testen
Was Effektivkosten genau bedeuten
Angenommen, die Fonds in einer Police erwirtschaften vor Kosten eine bestimmte Wertentwicklung. Die Effektivkosten beschreiben, wie viel von dieser Bruttorendite pro Jahr für Kosten „abgeht”. Liegt die Renditeminderung beispielhaft bei einem bestimmten Prozentsatz p. a., bleibt dem Kunden entsprechend weniger Nettorendite. Der große Vorteil dieser Kennzahl: Sie bündelt sehr unterschiedliche Kostenarten (einmalige, laufende, prozentuale und fondsabhängige) in einem einzigen, vergleichbaren Prozentwert pro Jahr.
Wichtig ist der Bezug zur Laufzeit. Effektivkosten werden immer für eine konkrete angenommene Laufzeit ausgewiesen. Verkürzt sich die tatsächliche Vertragsdauer, etwa bei vorzeitiger Kündigung oder Beitragsfreistellung, verteilen sich vor allem die anfänglichen Abschlusskosten auf weniger Jahre, und die reale Kostenbelastung pro Jahr fällt höher aus als der ausgewiesene Wert. Diesen Zusammenhang sollten Berater im Gespräch klar benennen.
Woraus sich die Effektivkosten zusammensetzen
Die ausgewiesene Renditeminderung ist die Summe mehrerer Kostenbausteine, die an unterschiedlichen Stellen des Vertrags wirken:
- Abschluss- und Vertriebskosten: Vergütung für Vermittlung und Einrichtung des Vertrags. Sie fallen typischerweise stark in den ersten Vertragsjahren an und belasten den Vertrag früh.
- Laufende Verwaltungskosten des Versicherers: Gebühren für die Verwaltung des Vertrags und des Fondsguthabens, oft als Prozentsatz des Guthabens oder als fester Betrag über die gesamte Laufzeit.
- Fondskosten (TER): Die Total Expense Ratio der eingesetzten Zielfonds bzw. ETFs. Diese Kosten stecken bereits im Fonds und werden über den gewählten Fondskorb in die Police „durchgereicht”.
- Transaktions- und Stückkosten: Kosten für Fondskäufe, Umschichtungen, Rebalancing oder einzelne Buchungen, je nach Tarif unterschiedlich stark ausgeprägt.
Weil diese Bausteine in verschiedenen Einheiten (einmalig vs. laufend, prozentual vs. absolut) daherkommen, ist ein reiner Einzelvergleich mühsam und fehleranfällig. Genau deshalb ist die zusammengefasste Effektivkostenquote so nützlich.
Kostenart → wo sie wirkt
| Kostenart | Wo sie wirkt |
|---|---|
| Abschluss-/Vertriebskosten | Meist konzentriert in den ersten Vertragsjahren |
| Verwaltungskosten Versicherer | Laufend über die gesamte Vertragsdauer |
| Fondskosten (TER) | Innerhalb der Zielfonds, laufend auf das Fondsguthaben |
| Transaktions-/Stückkosten | Bei Käufen, Umschichtungen, Rebalancing |
Warum die Effektivkostenquote die aussagekräftigste Kennzahl ist
Zwei Tarife lassen sich über Einzelposten kaum seriös vergleichen: Der eine berechnet vielleicht höhere Abschluss-, dafür niedrigere laufende Kosten, beim anderen ist es umgekehrt. Die Effektivkostenquote löst das, indem sie alle Effekte auf einen Nenner bringt: Prozentpunkte Renditeminderung pro Jahr. Damit wird aus einer unübersichtlichen Kostentabelle eine einzige Vergleichszahl. Je niedriger die Effektivkosten bei sonst vergleichbarer Ausgestaltung, desto mehr Bruttorendite bleibt dem Kunden erhalten.
Ein häufiger Denkfehler: Kosten allein entscheiden nicht über das Ergebnis. Fondspolicen haben in der Regel eine steuerliche Systematik, die sich von einem reinen Fondsdepot unterscheidet. Über die tatsächliche Netto-Ablaufleistung entscheidet deshalb das Zusammenspiel aus Kosten und Besteuerung. Ein Vertrag mit etwas höheren Effektivkosten kann nach Steuern besser dastehen oder eben nicht. Deshalb sollte die Effektivkostenquote nie isoliert, sondern zusammen mit dem prognostizierten Nettoergebnis nach Steuern betrachtet werden. Wie sich das gegen ein selbst gemanagtes Depot verhält, beleuchtet unser Beitrag Fondspolice vs. ETF-Sparplan.
Wo Berater die Zahl finden und wie sie sie erklären
Die Effektivkosten stehen im Produktinformationsblatt bzw. im Basisinformationsblatt zum Tarif, häufig in einem eigenen Kostenabschnitt mit der Renditeminderung pro Jahr für verschiedene Haltedauern. Bei Bestandsverträgen lohnt zusätzlich der Blick in die aktuellen Vertragsunterlagen und Standmitteilungen. Wie man einen Altvertrag systematisch aufarbeitet, zeigt der Ratgeber Fondspolice-Bestandsvertrag prüfen.
Im Kundengespräch bewährt sich Transparenz statt Bewertung: Statt pauschal „die Police ist teuer” zu sagen, legen Sie die Effektivkostenquote offen, erklären die einzelnen Bausteine und stellen ihr das prognostizierte Nettoergebnis gegenüber. So versteht der Kunde, wofür er zahlt, und kann eine informierte Entscheidung treffen. Diese Nachvollziehbarkeit schafft Vertrauen und dokumentiert zugleich eine saubere, bedarfsgerechte Beratung.
Effektivkosten mit fonder auslesen und vergleichen
fonder nimmt Beratern die Fleißarbeit ab: Die Software liest Effektivkosten und die einzelnen Kostenbausteine aus den Vertragsunterlagen aus (auf Wunsch per KI-gestützter PDF-Auslese), rechnet auf dieser Basis die Netto-Ablaufleistung nach Steuern und stellt mehrere Tarife bzw. Anbieter mit ihren Effektivkosten visuell gegenüber. Das Ergebnis lässt sich als PDF für Kunden aufbereiten.
Der schnellste Einstieg ist der kostenlose Vertragscheck: Sie oder Ihr Kunde laden einfach das PDF einer bestehenden Versicherung hoch und sehen die tatsächlichen Kosten des Vertrags auf einen Blick, ohne Anmeldung und ohne Kosten. Ein ideales Werkzeug, um bei Bestandsverträgen sofort Klarheit zu schaffen und ins Gespräch zu kommen. Einen umfassenden Überblick über die Vorsorgeschichten gibt unser Altersvorsorge-Vergleich 2026.
Wollen Sie den vollen Funktionsumfang inklusive Anbietervergleich und PDF-Export nutzen, können Sie fonder kostenlos testen oder sich zunächst auf der fonder-Startseite einen Überblick verschaffen. So wird aus einer abstrakten Kostenzahl ein greifbares Argument im Kundengespräch.
Häufige Fragen
Was sind Effektivkosten bei einer Fondspolice?
Effektivkosten geben an, um wie viele Prozentpunkte die jährliche Rendite über die geplante Laufzeit durch alle Kosten gemindert wird (Renditeminderung / Reduction in Yield). Sie sind eine Pflichtangabe im Produkt- bzw. Basisinformationsblatt und fassen sämtliche Kostenarten in einer einzigen Kennzahl zusammen.
Wo finde ich die Effektivkostenquote eines Vertrags?
Sie steht im Produktinformationsblatt bzw. Basisinformationsblatt zum jeweiligen Tarif, meist in einem Kostenabschnitt mit der Renditeminderung pro Jahr für verschiedene Haltedauern. Bei Bestandsverträgen helfen zusätzlich aktuelle Vertragsunterlagen und Standmitteilungen.
Woraus setzen sich die Effektivkosten zusammen?
Aus Abschluss- und Vertriebskosten (meist früh im Vertrag), laufenden Verwaltungskosten des Versicherers, den Fondskosten (TER der Zielfonds) sowie ggf. Transaktions- und Stückkosten. Die Effektivkostenquote bündelt diese in einem vergleichbaren Prozentwert pro Jahr.
Ist eine Fondspolice mit niedrigen Effektivkosten immer die bessere Wahl?
Nicht zwangsläufig. Über die tatsächliche Netto-Ablaufleistung entscheidet das Zusammenspiel aus Kosten und Besteuerung. Ein Vertrag mit etwas höheren Effektivkosten kann nach Steuern besser abschneiden. Die Kostenzahl sollte daher immer zusammen mit dem prognostizierten Nettoergebnis betrachtet werden.
Wie kann ich die Kosten eines bestehenden Vertrags schnell prüfen?
Über den kostenlosen Vertragscheck von fonder: Einfach das PDF der Versicherung hochladen und die tatsächlichen Kosten des Vertrags einsehen, ohne Anmeldung. Für einen vollständigen Anbietervergleich inklusive Netto-Ablaufleistung nach Steuern und PDF-Export lässt sich fonder kostenlos testen.
Du berätst selbst zur Altersvorsorge?
fonder rechnet Fondspolice, Rürup, Depot und Altersvorsorgedepot live im Kundengespräch, mit echten Kosten und Steuern.

Dr. Alexander Adam
Geschäftsführender Gesellschafter der fonder GmbH, Marklohe
Alexander ist promovierter Ingenieur und Geschäftsführender Gesellschafter der fonder GmbH. Er verantwortet die Inhalte auf fonder-vergleiche.de und prüft jeden Ratgeber-Beitrag fachlich. Die Rechenbeispiele stammen aus dem fonder-Rechenkern, mit dem Finanzberater täglich ihre Kundengespräche rechnen.
Recherche und Entwurf entstehen mit KI-Unterstützung. Fachlich geprüft und freigegeben von Alexander Adam.
Verkaufsleitfaden Fondspolice
Der Gesprächsleitfaden für Makler und Finanzberater: Einstieg, Bedarfsanalyse, die typischen Einwände und wie du den Vergleich sauber auf den Tisch legst. Wir schicken ihn dir sofort per E-Mail.
fonder kennenlernen: Software für starke Altersvorsorge-Beratung
Fondspolice, Rürup, ETF-Depot und Altersvorsorgedepot visuell vergleichen, mit echten Steuereffekten, live im Kundengespräch.
Ähnliche Beiträge
Fondspolice-Bestandsvertrag prüfen: Wann sich ein Wechsel wirklich lohnt
Fondspolice-Bestandsverträge prüfen: wann sich ein Wechsel für Kunden wirklich lohnt und worauf Berater bei der...
Fondspolice vs. ETF-Sparplan: Argumente fürs Kundengespräch
Fondspolice vs. ETF-Sparplan im direkten Vergleich: die wichtigsten Argumente und Zahlen fürs Kundengespräch.
Altersvorsorge-Vergleich 2026: Fondspolice, Rürup, ETF-Depot & Altersvorsorgedepot
Altersvorsorge-Vergleich 2026: Fondspolice, Rürup-Rente, ETF-Depot und Altersvorsorgedepot im direkten Überblick...