
Wer „Beratungssoftware für Finanzberater" sucht, meint meistens eines von drei Werkzeugen: ein Maklerverwaltungsprogramm, eine Vergleichsplattform oder eine Software für das Kundengespräch selbst. Die drei lösen verschiedene Probleme und ersetzen einander nicht. Dieser Überblick sortiert den Markt nach diesen drei Gruppen, nennt die Kriterien, die in der Altersvorsorge-Beratung zählen, und zeigt, wie du für dein Büro entscheidest.
Wir sind mit fonder selbst Anbieter in der dritten Gruppe. Wo das eine Rolle spielt, steht es dabei. Die Einordnung der anderen Gruppen ist bewusst beschreibend und ohne Preis- oder Funktionsbehauptungen über einzelne Anbieter, die sich ohne aktuellen Test nicht seriös treffen lassen.
Drei Werkzeuge, drei Aufgaben
| Gruppe | Beantwortet die Frage | Typische Anbieter | Braucht man, wenn |
|---|---|---|---|
| Maklerverwaltungsprogramm | Wer hat was bei wem, und was verdiene ich daran? | Softwarehäuser für Bestand und Courtage, Pool-eigene Verwaltungen | Bestand, Dokumente und Courtageabrechnung wachsen dir über den Kopf |
| Vergleichsplattform und Ratings | Welcher Tarif ist gut, und was kostet er? | Vergleichsrechner der Pools, Rating-Häuser | du Angebote erstellst und Tarife nach Qualität und Preis auswählst |
| Beratungssoftware für das Kundengespräch | Was bringt dieser Tarif diesem Kunden nach Kosten und Steuern? | fonder, einzelne Rechner der Gesellschaften | dein Kunde im Termin wissen will, ob Fondspolice, Rürup oder Depot für ihn besser ist |
Die meisten Büros brauchen aus jeder Gruppe genau ein Werkzeug. Der häufigste Fehler ist, vom Verwaltungsprogramm zu erwarten, dass es berät, oder von der Vergleichsplattform, dass sie dem Kunden den Steuereffekt erklärt.
Gruppe 1: Maklerverwaltungsprogramme
Diese Programme führen Kunden, Verträge, Dokumente, Wiedervorlagen und die Courtageabrechnung. Sie sind das Rückgrat des Büros und hängen an den Datenschnittstellen der Branche. In der Beratung tauchen sie kaum auf: Der Kunde sieht sie nicht, und sie rechnen keine Ablaufleistung nach Kosten und Steuern.
Worauf du achtest: Datenschnittstellen zu deinen Gesellschaften und Pools, Courtageabgleich, Dokumentenarchiv, Rechtssicherheit bei Aufbewahrung und Datenschutz.
Gruppe 2: Vergleichsplattformen und Ratings
Vergleichsplattformen bewerten Tarife nach Leistung und Preis und erzeugen Angebote. Rating-Häuser vergeben Noten für Tarife und Gesellschaften. Beides ist für die Tarifauswahl unverzichtbar, vor allem im Sach- und Biometriegeschäft.
Für die Altersvorsorge stoßen sie an eine Grenze: Ein Rating sagt, ob ein Tarif gut gemacht ist. Es sagt nicht, ob eine Fondspolice für einen 35-jährigen Angestellten mit 250 Euro Sparrate und 42 Prozent Grenzsteuersatz besser ist als ein ETF-Depot. Das ist eine Rechnung, keine Bewertung.
Worauf du achtest: Abdeckung der Gesellschaften, Aktualität der Tarifdaten, Exportwege in dein Verwaltungsprogramm.
Gruppe 3: Beratungssoftware für das Kundengespräch
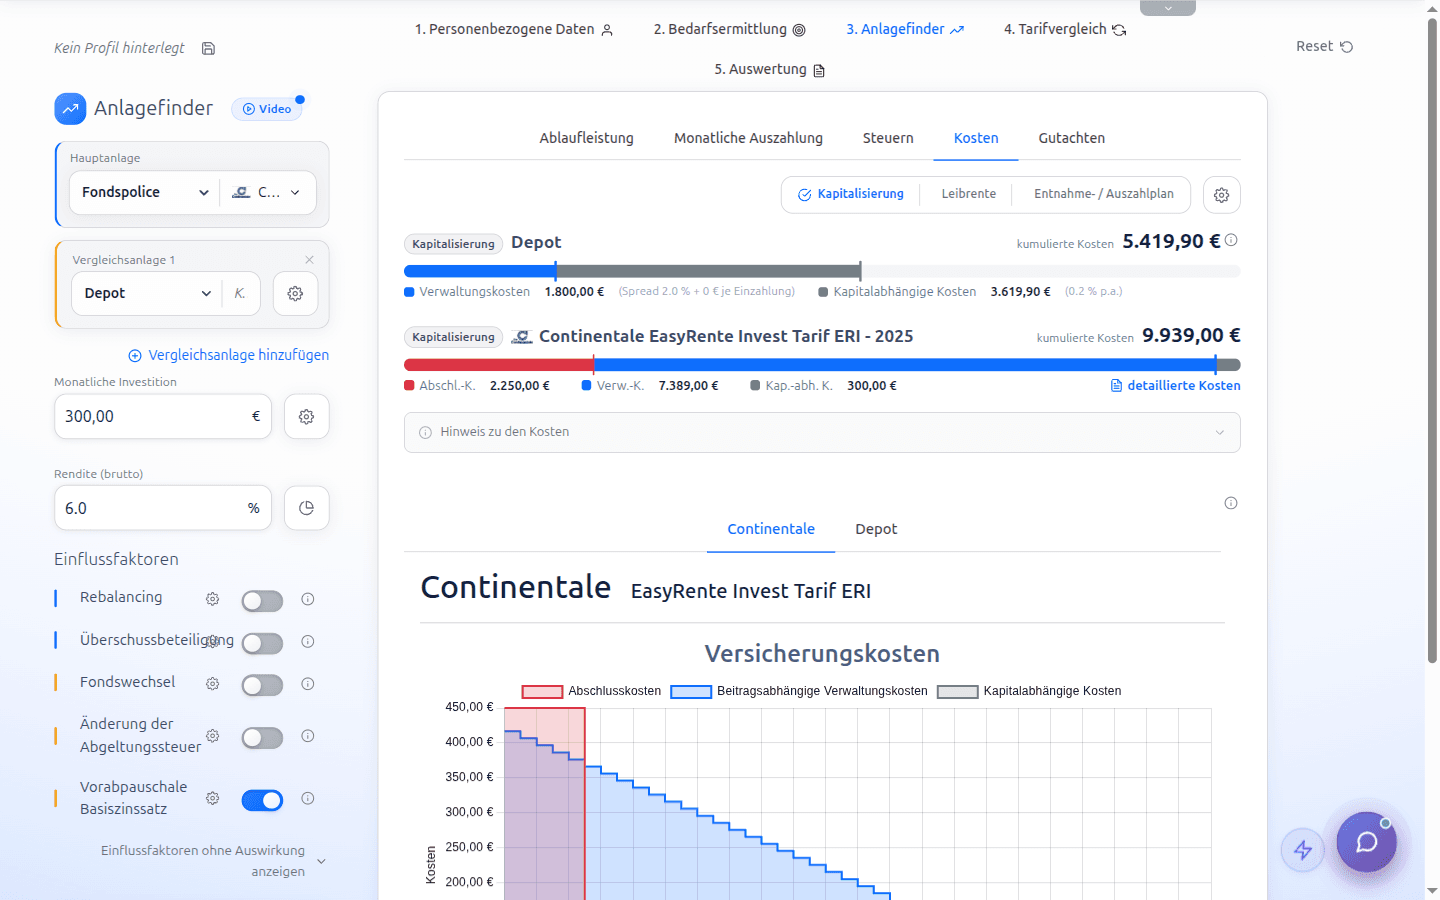
Hier geht es um die Frage, die dein Kunde stellt: Was bleibt am Ende für mich übrig? Eine Beratungssoftware rechnet den konkreten Fall über die Laufzeit durch, mit den echten Kosten des Tarifs, der Besteuerung je Anlageform und der Auszahlphase. Das Ergebnis muss der Kunde am Bildschirm verstehen und mitnehmen können.
fonder ist so ein Werkzeug. Es vergleicht Fondspolice, Rürup-Rente, ETF-Depot und ab 2027 das Altersvorsorgedepot auf einer gemeinsamen Basis, mit Effektivkosten, Halbeinkünfteverfahren, Vorabpauschale und nachgelagerter Besteuerung, und erzeugt am Ende einen Bericht für den Kunden. Es verwaltet keinen Bestand und erstellt keine Angebote, dafür sind die Gruppen 1 und 2 da.
Die sechs Kriterien für Beratungssoftware
Wenn du in Gruppe 3 auswählst, entscheiden diese sechs Punkte:
1. Abdeckung der Anlageformen
Fondspolice, Rürup, ETF-Depot und Altersvorsorgedepot müssen in einer Rechnung nebeneinander stehen. Einzelrechner je Produkt zwingen dich, Ergebnisse von Hand zu vergleichen, und der Kunde sieht den Unterschied nicht.
2. Steuern und Netto
Bruttowerte helfen niemandem. Die Software muss die Besteuerung je Anlageform korrekt abbilden: Halbeinkünfteverfahren und Teilfreistellung bei der Fondspolice, Vorabpauschale und Abgeltungsteuer im Depot, nachgelagerte Besteuerung bei Rürup, Zulagen und Förderung beim Altersvorsorgedepot.
3. Echte Kosten
Effektivkosten sind der größte Hebel, den du beeinflusst. Die Software muss Abschluss-, Verwaltungs- und Fondskosten des konkreten Tarifs über die Laufzeit rechnen, nicht mit pauschalen Annahmen.
4. Verständlich im Gespräch
Der Kunde muss das Ergebnis am Bildschirm begreifen: ein Chart, ein Vergleich, ein Satz. Was er nicht versteht, unterschreibt er nicht.
5. Schnell im Termin
Vom Kundenfall bis zum Vergleich in wenigen Minuten, ohne Nachtermin. Alles, was erst nach dem Gespräch fertig wird, kostet Abschlüsse.
6. Aktueller Rechtsstand
Steuerparameter und Produkte ändern sich, 2027 kommt das Altersvorsorgedepot. Frag den Anbieter, wann zuletzt aktualisiert wurde und wer die Rechnung fachlich prüft.
Kriterien auf einen Blick
| Kriterium | Woran du es erkennst | Was es im Termin bringt |
|---|---|---|
| Anlageformen | Fondspolice, Rürup, Depot, AV-Depot in einer Rechnung | Der Kunde sieht die Alternative, statt sie zu vermuten |
| Steuern und Netto | Besteuerung je Anlageform ausgewiesen | Die Empfehlung hält der Nachfrage stand |
| Echte Kosten | Effektivkosten des konkreten Tarifs | Kostenargument statt Kostenverdacht |
| Verständlich | Ein Chart, ein Vergleich, ein Bericht | Der Kunde entscheidet im Termin |
| Schnell | Kundenfall bis Vergleich in Minuten | Kein Nachtermin, kein verlorener Abschluss |
| Rechtsstand | Datum der letzten Aktualisierung, fachliche Prüfung | Keine falschen Zahlen im Bericht |
So entscheidest du
- Engpass benennen. Verlierst du Zeit in der Verwaltung, bei der Tarifauswahl oder im Gespräch? Nur dort lohnt neue Software.
- Eine Gruppe, ein Werkzeug. Kauf nichts, was zwei Gruppen halb abdeckt.
- Mit einem echten Fall testen. Nicht die Demo ansehen, sondern einen Kunden von letzter Woche durchrechnen.
- Den Kunden entscheiden lassen. Zeig das Ergebnis jemandem, der kein Berater ist. Wenn er es versteht, passt die Software.
Wenn dein Engpass im Gespräch liegt: fonder 14 Tage kostenlos testen, mit deinem eigenen Kundenfall.
Häufige Fragen
Was ist die beste Beratungssoftware für Finanzberater?
Die gibt es nicht pauschal, weil drei verschiedene Werkzeuge unter dem Begriff laufen: das Maklerverwaltungsprogramm für Bestand und Courtage, die Vergleichsplattform für Tarifbewertung und Angebot, und die Beratungssoftware für das Kundengespräch. Die meisten Büros brauchen eins aus jeder Gruppe. Entscheidend ist, wo dein Engpass liegt: Verwaltung, Angebot oder Abschluss im Gespräch.
Brauche ich eine Beratungssoftware, wenn ich schon ein Maklerverwaltungsprogramm habe?
Ein Verwaltungsprogramm führt Bestand, Dokumente und Courtage. Es rechnet dem Kunden nicht vor, was Fondspolice, Rürup oder Depot nach Kosten und Steuern bringen. Wenn du Altersvorsorge berätst und der Kunde regelmäßig den ETF-Sparplan als Alternative nennt, fehlt dir genau dieser Teil.
Was unterscheidet eine Vergleichsplattform von einer Beratungssoftware?
Vergleichsplattformen und Ratings beantworten die Frage, welcher Tarif gut ist. Beratungssoftware beantwortet die Frage, was dieser Tarif für diesen Kunden nach Kosten und Steuern bedeutet, live im Gespräch, mit einem Ergebnis zum Mitgeben.
Was kostet Beratungssoftware für Finanzberater?
Die Spanne reicht von Pool-Lösungen, die im Poolvertrag enthalten sind, bis zu Lizenzen im dreistelligen Bereich pro Monat. fonder kostet 49,90 Euro netto im Monat oder 499,90 Euro im Jahr und lässt sich 14 Tage kostenlos testen.
Wie teste ich eine Beratungssoftware richtig?
Mit einem echten Kundenfall: Alter, Beitrag, Rentenbeginn, Steuersatz. Dann prüfen, ob die Software Kosten und Steuern nachvollziehbar ausweist, ob der Kunde das Ergebnis am Bildschirm versteht und ob am Ende ein Dokument entsteht, das er mitnehmen kann.
Du berätst selbst zur Altersvorsorge?
fonder rechnet Fondspolice, Rürup, Depot und Altersvorsorgedepot live im Kundengespräch, mit echten Kosten und Steuern.

Dr. Alexander Adam
Geschäftsführender Gesellschafter der fonder GmbH, Marklohe
Alexander ist promovierter Ingenieur und Geschäftsführender Gesellschafter der fonder GmbH. Er verantwortet die Inhalte auf fonder-vergleiche.de und prüft jeden Ratgeber-Beitrag fachlich. Die Rechenbeispiele stammen aus dem fonder-Rechenkern, mit dem Finanzberater täglich ihre Kundengespräche rechnen.
Recherche und Entwurf entstehen mit KI-Unterstützung. Fachlich geprüft und freigegeben von Alexander Adam.
Verkaufsleitfaden Fondspolice
Der Gesprächsleitfaden für Makler und Finanzberater: Einstieg, Bedarfsanalyse, die typischen Einwände und wie du den Vergleich sauber auf den Tisch legst. Wir schicken ihn dir sofort per E-Mail.
fonder kennenlernen: Software für starke Altersvorsorge-Beratung
Fondspolice, Rürup, ETF-Depot und Altersvorsorgedepot visuell vergleichen, mit echten Steuereffekten, live im Kundengespräch.
Ähnliche Beiträge

Effektivkosten von Fondspolicen: So erkennen Berater teure Verträge
Effektivkosten von Fondspolicen erkennen und vergleichen: worauf Berater bei teuren Verträgen achten sollten, mit...
Fondspolice vs. ETF-Sparplan: Argumente fürs Kundengespräch
Fondspolice vs. ETF-Sparplan im direkten Vergleich: die wichtigsten Argumente und Zahlen fürs Kundengespräch.

Altersvorsorgedepot 2027: Was Finanzberater jetzt wissen müssen
Altersvorsorgedepot 2027 für Finanzberater: Was jetzt wichtig ist, um Kunden zum neuen Fördermodell kompetent zu beraten.